
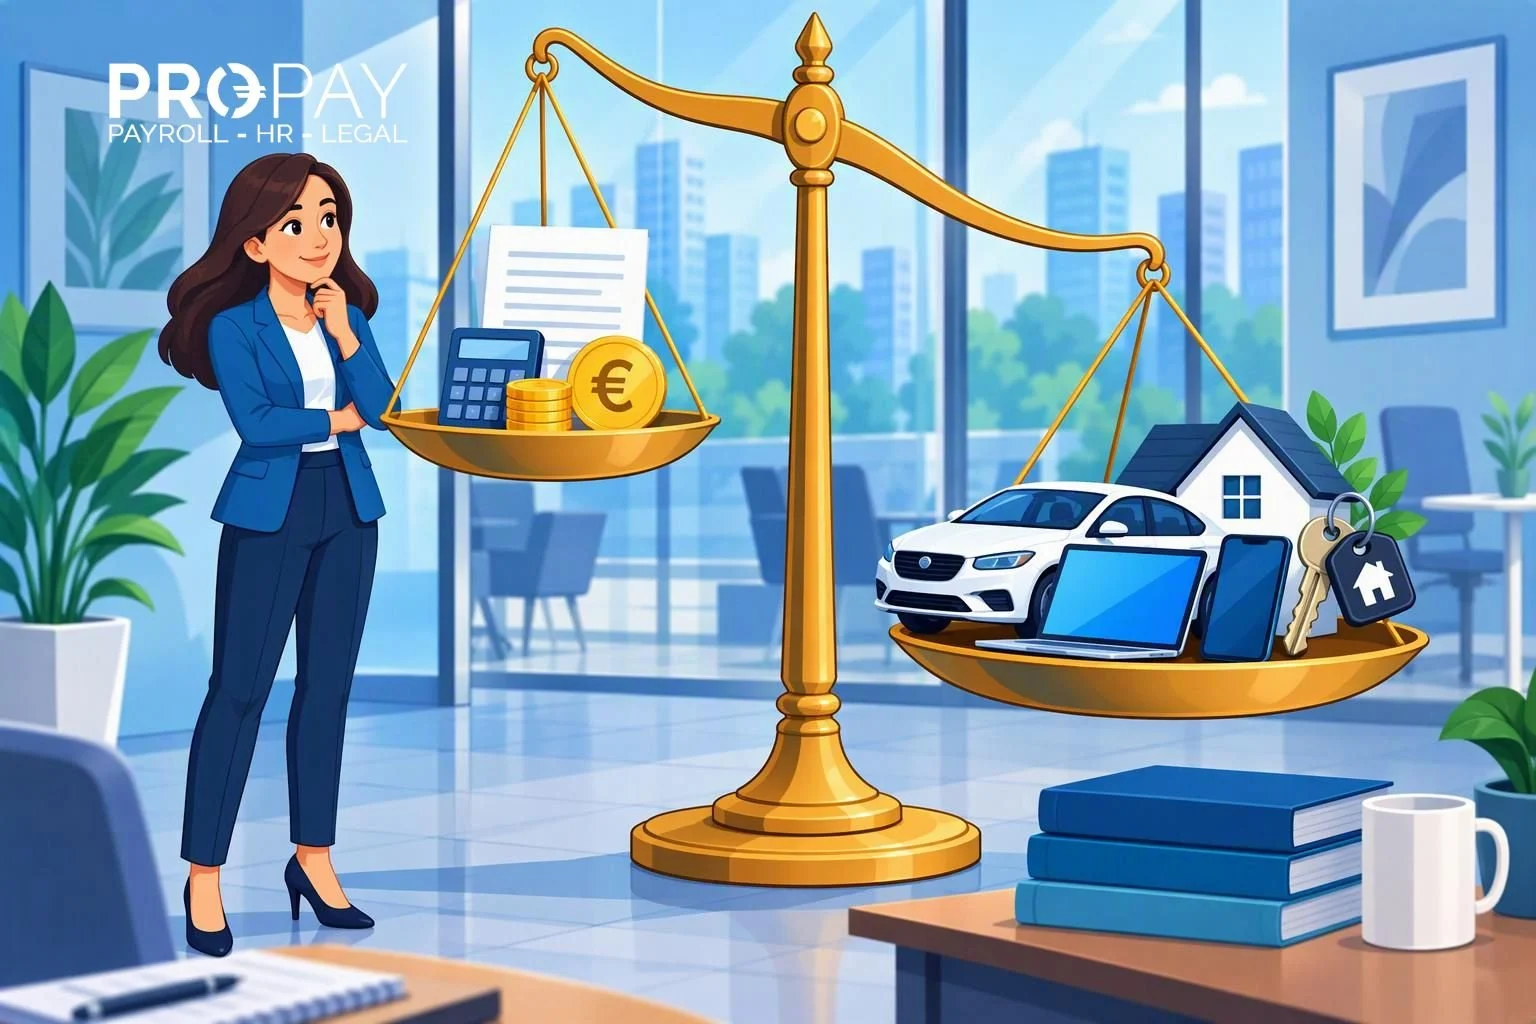
La loi du 15 juillet 2026 portant réforme de l’impôt des personnes physiques (M.B. 29.07.2026) contient plusieurs mesures fiscales. L’une d’entre elles instaure une nouvelle sanction fiscale en cas d’utilisation excessive d’avantages de toute nature évalués forfaitairement.
À partir de l’exercice d’imposition 2027 (revenus 2026), une sanction fiscale s’applique lorsque ces avantages représentent plus de 20% du total des rémunérations imposables.
Nous expliquons ci-dessous quels avantages sont visés, comment la partie excessive est déterminée et quelles sanctions sont applicables.
Quels avantages de toute nature sont visés ?
La nouvelle réglementation vise spécifiquement l’utilisation excessive d’avantages de toute nature évalués forfaitairement, tels que :
- les voitures de société ;
- l’utilisation à des fins privées de matériel informatique mis à disposition par l’employeur (GSM, abonnement pour le GSM, tablette, laptop et connexion internet) ;
- la mise à disposition gratuite d’un logement, combinée ou non à la prise en charge des frais de consommation d’énergie et d’eau ;
- les prêts sans intérêt ou consentis à un taux d’intérêt réduit ;
- les options sur actions dont la base imposable est évaluée forfaitairement.
Les avantages de toute nature imposés sur la base de leur valeur réelle, ainsi que les avantages exonérés tels que les chèques-repas, ne relèvent pas du champ d’application de cette nouvelle mesure.
Qu’entend-on par partie excessive ?
La partie excessive correspond à la partie des avantages de toute nature évalués forfaitairement qui excède 20 % du total des rémunérations imposables attribuées à la catégorie concernée au cours de la même période imposable. Selon l’exposé des motifs, il convient de prendre en considération les rémunérations imposables et non la rémunération brute.
Le respect de cette limite n’est pas apprécié individuellement pour chaque travailleur ou dirigeant d’entreprise, mais au niveau de l’entreprise. Deux catégories sont examinées séparément :
- travailleurs : l’ensemble des travailleurs de l’entreprise, sur la base des données figurant sur les fiches fiscales 281.10 ;
- dirigeants d’entreprise : l’ensemble des dirigeants d’entreprise de la société, sur la base des fiches fiscales 281.20.
Pour chaque catégorie, il convient de vérifier séparément si la limite de 20 % est dépassée. Une proportion plus faible dans une catégorie ne peut donc pas compenser un dépassement dans l’autre. Si, par exemple, les avantages de toute nature représentent 12% pour les travailleurs de votre entreprise, mais 30% pour les dirigeants d’entreprise, il n’y aura de partie excessive que pour la catégorie des dirigeants d’entreprise.
Sanction
Travailleurs
L’employeur est redevable d’une cotisation distincte de 7,5 % sur la partie excessive. Cette cotisation n’est pas déductible à titre de frais professionnels à l’impôt des personnes physiques ou à l’impôt des sociétés.
Exemple
Total des rémunérations imposables des travailleurs : 180.000 EUR, comprenant les avantages de toute nature évalués forfaitairement suivants :
- voitures de société : 44.800 EUR ;
- matériel informatique (laptop, GSM, connexion internet et abonnement) : 216 EUR.
Le montant total des avantages de toute nature évalués forfaitairement s’élève à 45.016 EUR, soit 25% du total des rémunérations imposables. La limite de 20% s’élève à 36.000 EUR. La partie excessive s’élève donc à 9.016 EUR. La cotisation de 7,5% s’élève à 676,20 EUR.
Dirigeants d’entreprise
Une partie excessive d’avantages de toute nature évalués forfaitairement dans le chef des dirigeants d’entreprise entraîne, pour la société, la perte du taux réduit de 20 % à l’impôt des sociétés (applicable à la première tranche de 100.000 EUR pour les petites sociétés).
Si la société ne peut déjà pas bénéficier du taux réduit, cette sanction n’entraîne, en pratique, aucune conséquence fiscale supplémentaire.
Points d’attention pratiques
Bien que la loi fixe clairement le principe de la limite de 20%, plusieurs aspects pratiques restent actuellement incertains. Ainsi, la fiche fiscale 281.10 ne fait aujourd’hui aucune distinction entre les avantages de toute nature évalués forfaitairement et les avantages imposables sur la base de leur valeur réelle. La manière dont l’administration fiscale contrôlera l’application de cette mesure dans la pratique n’est dès lors pas encore claire. Une adaptation des fiches fiscales semble donc nécessaire.
Nous suivons de près les futures directives administratives ainsi que les éventuelles adaptations des fiches fiscales et vous informerons dès que de nouvelles précisions seront disponibles.
Vous avez des questions concernant cette nouvelle mesure ou souhaitez obtenir de plus amples informations ? N’hésitez pas à nous contacter via tax@pro-pay.be.